Artículo 13 del Convenio Multilateral — Parte 1
Fundamentos y Primer Párrafo — Análisis técnico, normativo y operativo aplicado al sector agropecuario
¿Por qué este curso?
Si trabajás con clientes del sector agropecuario, forestal, minero o vitivinícola que operan en más de una jurisdicción, seguramente te cruzaste con esta pregunta: ¿corresponde aplicar el régimen general del Convenio Multilateral (Artículo 2), o el régimen especial del Artículo 13?
Es una de las decisiones técnicas más importantes — y más frecuentemente mal resueltas — en la liquidación de Ingresos Brutos de actividades primarias. Un error acá no es un detalle menor: puede significar una diferencia significativa de base imponible mal distribuida entre jurisdicciones, contingencias frente a una fiscalización, o reclamos cruzados entre provincias.
Este curso te da el criterio técnico correcto, con ejemplos reales, para que dejes de resolver esto "a ojo" y empieces a aplicarlo con fundamento normativo sólido.
¿Qué vas a poder hacer al terminar esta parte?
- Distinguir con seguridad cuándo una operación encuadra en el Artículo 13 y cuándo corresponde el régimen general (Artículo 2)
- Determinar correctamente la base imponible de la jurisdicción productora al momento de la expedición
- Aplicar el criterio de precio corriente en plaza, y saber cuándo (y cómo) corresponde usar el criterio subsidiario del 85/15
- Resolver el caso particular de cría, recría y engorde de hacienda entre distintas jurisdicciones
- Reconocer los tres requisitos acumulativos que debe cumplir toda operación para aplicar este régimen especial
Contenido de esta parte
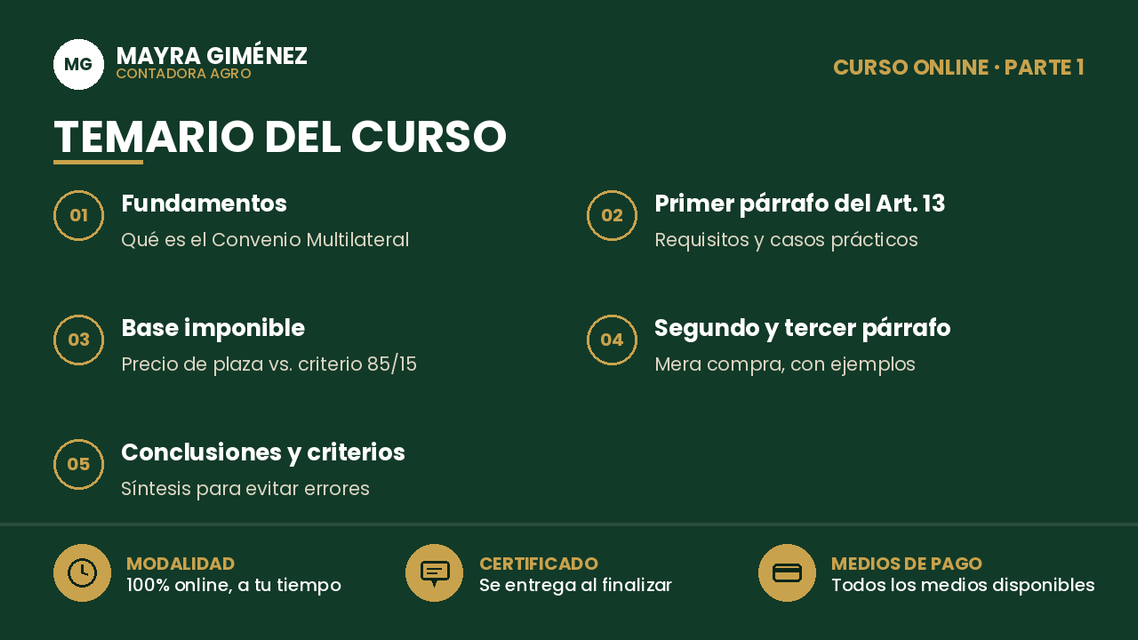
- Fundamentos del Convenio Multilateral — qué es, cuándo se aplica, régimen general vs. regímenes especiales
- Primer párrafo del Artículo 13 — base normativa, finalidad del régimen, y los tres requisitos de aplicación
- Determinación de la base imponible — precio corriente en plaza, criterio 85/15, fuentes de referencia (Bolsas de Cereales, mercados de referencia), y errores comunes
Todo con ejemplos numéricos aplicados a operaciones reales: granos, hacienda, y otros productos primarios.
¿Para quién es este curso?
Para contadores, estudiantes avanzados y profesionales que asesoran a productores agropecuarios, acopiadores, exportadores o industrias vinculadas al agro con actividad en más de una jurisdicción — y para productores que quieren entender cómo se distribuye su propia carga tributaria entre provincias.
Artículo 13 del Convenio Multilateral — Parte 2: Segundo y Tercer Párrafo
¿Sabés cómo se distribuye la base imponible cuando alguien compra un producto primario para revenderlo, sin haber participado de la producción? En esta segunda parte vas a aprender a aplicar correctamente los párrafos del Artículo 13 que regulan la "mera compra" — uno de los puntos donde más errores se cometen en la práctica.
En esta parte vas a aprender:
✔ El segundo párrafo: mera compra de tabaco, algodón, quebracho, arroz, lana y frutas
✔ El tercer párrafo: mera compra residual (maíz, soja, trigo, hacienda y otros productos no listados)
✔ Cómo se distribuye la base imponible en cada caso, con porcentajes y momentos de valuación distintos
Modalidad
✅ 100% online, a tu propio ritmo
✅ Certificado de finalización
✅ Todos los medios de pago disponibles